Wer heute einen Immobilienkredit aufnimmt oder seinen bestehenden Vertrag verlängert, trifft auf ein Zinsumfeld, das sich gegenüber der Niedrigzinsphase grundlegend verändert hat. Die gute Nachricht: Viele der teuersten Fehler lassen sich vermeiden, wenn man weiß, worauf es ankommt. Dieser Artikel erklärt die wichtigsten Stellschrauben rund um Bauzinsen, Tilgung und Kreditvergleich, ohne dir eine Entscheidung abzunehmen.
Der Traum vom Eigenheim ist für viele Menschen eng mit einem langen Atem verbunden. Jahrelang sparen, dann endlich kaufen. Doch zwischen dem Kaufwunsch und dem unterschriebenen Kreditvertrag lauern Weichen, die über Tausende von Euro entscheiden können, ohne dass sie auf den ersten Blick sichtbar sind.
Dabei geht es nicht nur um den reinen Zinssatz, den die Bank angibt. Es geht um Tilgungshöhe, Zinsbindung, Nebenkosten, staatliche Förderung und die Frage, wie viel Eigenkapital wirklich sinnvoll eingebracht wird. Wer diese Zusammenhänge versteht, kann fundierter mit seiner Bank sprechen und weiß, welche Fragen er stellen muss.
- Bauzinsen befinden sich auf einem deutlich höheren Niveau als in der Niedrigzinsphase, was monatliche Raten und Gesamtkosten spürbar erhöht.
- Ein zu niedriger Tilgungssatz verlängert die Laufzeit drastisch und erhöht die Gesamtzinsbelastung erheblich.
- Eigenkapital, Zinsbindungsdauer und Sondertilgungsrechte sind entscheidende Verhandlungspunkte, die oft unterschätzt werden.
- Staatliche Förderprogramme der KfW können die Finanzierungskosten beeinflussen, werden aber häufig nicht rechtzeitig beantragt.
- Wer seinen Vertrag versteht und Angebote vergleicht, zahlt über die gesamte Laufzeit oft deutlich weniger.
- 01Wie stark sind die Bauzinsen gestiegen und warum?
- 02Warum verkaufen gerade so viele ihre Häuser?
- 03Fehler Nr. 1: Zu niedrige Tilgung vereinbaren
- 04Fehler Nr. 2: Den effektiven Jahreszins ignorieren
- 05Fehler Nr. 3: Zinsbindung und Eigenkapital falsch einschätzen
- 06Fehler Nr. 4: Förderung und Vergleich vergessen
- 07Fazit: Bauzinsen verstehen, Fehler vermeiden, klarer entscheiden
01Wie stark sind die Bauzinsen gestiegen und warum?
Wer die Entwicklung der Bauzinsen über Jahrzehnte betrachtet, erkennt schnell: Das aktuelle Niveau ist aus historischer Sicht nicht außergewöhnlich hoch, aber der Anstieg innerhalb weniger Jahre war außergewöhnlich steil. Laut Deutscher Bundesbank lagen die Zinsen für Wohnungsbaukredite mit zehnjähriger Zinsbindung über weite Strecken der Niedrigzinsphase unter zwei Prozent, teilweise sogar deutlich darunter.
Den Anstieg ausgelöst hat vor allem die geldpolitische Wende der Europäischen Zentralbank, die ihren Leitzins ab Mitte 2022 in mehreren Schritten deutlich angehoben hat, um die Inflation zu bekämpfen. Banken geben gestiegene Refinanzierungskosten direkt über die Kreditzinsen weiter. Wer das versteht, begreift auch, warum sich Bauzinsen nicht isoliert bewegen, sondern immer im Gleichklang mit der allgemeinen Zinspolitik.
Die historische Perspektive zeigt übrigens: In den 1980er Jahren lagen Bauzinsen in Deutschland laut Bundesbank-Statistiken zeitweise bei acht bis zehn Prozent oder sogar darüber. Wer diese Langfristperspektive kennt, bewertet das aktuelle Niveau nüchterner. Trotzdem macht der Unterschied von einem Prozentpunkt bei einer Finanzierungssumme von 300.000 Euro über 20 Jahre einen erheblichen Unterschied in der Gesamtbelastung aus.
Entwicklung der Bauzinsen in Deutschland (10 Jahre Zinsbindung, grobe Referenzwerte)
Hinzu kommt: Bauzinsen werden nicht nur vom Leitzins bestimmt. Auch die Entwicklung am Kapitalmarkt, insbesondere die Renditen zehnjähriger Bundesanleihen, spielt eine zentrale Rolle. Banken orientieren sich bei der langfristigen Kreditvergabe an diesen Marktsignalen. Wer Bauzinsen verstehen will, muss also immer auch den breiteren Kapitalmarkt im Blick behalten.
Einen guten strukturierten Einstieg in das Thema Immobilienfinanzierung bietet der Artikel Hypothek richtig finanzieren: Annuität, Tilgung, Sondertilgung, in dem die grundlegenden Begriffe erklärt werden. Wer sich zusätzlich fragt, ob Kaufen überhaupt die bessere Wahl gegenüber Mieten ist, findet im Beitrag Mieten oder kaufen: die ehrliche Rechnung eine neutrale Gegenüberstellung.
- ·Leitzinsanhebungen der EZB als Haupttreiber des Anstiegs
- ·Bundesanleihe-Renditen als zweiter wichtiger Indikator
- ·Historisch: Zinsen über 8 % in den 1980er Jahren (Quelle: Deutsche Bundesbank)
- ·Selbst 1 Prozentpunkt Unterschied bedeutet bei 300.000 Euro Kredit über 20 Jahre einen erheblichen Gesamtbetrag
02Warum verkaufen gerade so viele ihre Häuser?
Diese Frage stellen sich viele, die den Immobilienmarkt gerade beobachten. Ein wesentlicher Grund: Wer eine Immobilie vor einigen Jahren zu einem sehr niedrigen Zinssatz finanziert hat und jetzt zur Anschlussfinanzierung muss, steht vor einer deutlich höheren Monatsbelastung. Wenn das persönliche Budget das nicht mehr trägt, ist Verkauf manchmal die einzige realistische Option.
Dazu kommt, dass gestiegene Energie- und Nebenkosten die monatliche Gesamtbelastung für Hauseigentümer erhöht haben. Laut Statistischem Bundesamt sind die Energiepreise in den vergangenen Jahren stark geschwankt und haben sich in vielen Haushalten dauerhaft auf einem höheren Niveau eingependelt. Das macht Eigentum für manche Haushalte rechnerisch schwerer tragbar als in der Niedrigzinsphase.
Ein weiterer Faktor ist das veränderte Preisniveau auf dem Immobilienmarkt selbst. In vielen Regionen sind die Kaufpreise in den Jahren des Niedrigzinses stark gestiegen. Wer heute verkauft, kann in einigen Fällen noch von diesen hohen Preisen profitieren und mit dem Erlös Schulden abbauen oder liquide bleiben.
Nicht zu vergessen: Demografische Veränderungen spielen ebenfalls eine Rolle. Ältere Eigentümer, die große Immobilien bewohnen, denken zunehmend über Verkauf und Umzug in kleinere Wohnungen nach, um Kapital freizusetzen. Das ist kein kurzfristiges Phänomen, sondern ein langfristiger Trend, den Marktbeobachter schon länger beobachten. Wer mehr über die Hintergründe dieses Magazins und die Menschen dahinter erfahren möchte, kann sich auf maikmarx.de einen Überblick verschaffen.
Wer mit dem Gedanken spielt, ob die eigene Immobilie als Altersvorsorge taugt, findet im Artikel Immobilie als Altersvorsorge: Chance oder Falle? eine ausführliche Auseinandersetzung mit beiden Seiten der Medaille.
03Fehler Nr. 1: Zu niedrige Tilgung vereinbaren
Einer der häufigsten und teuersten Fehler bei der Baufinanzierung ist ein zu niedriger Tilgungssatz. Wer nur ein Prozent Anfangstilgung vereinbart, zahlt zwar eine kleinere Monatsrate, verlängert dafür aber die Laufzeit des Kredits auf mehrere Jahrzehnte. In dieser Zeit fallen über lange Jahre hinweg Zinsen an, die den Gesamtbetrag deutlich in die Höhe treiben.
Bei einem höheren Zinsniveau ist die Tilgungswirkung besonders wichtig, weil der Anteil des Zinses an der monatlichen Rate automatisch größer ist. Das bedeutet: Die Restschuld schrumpft langsamer als in Zeiten niedriger Zinsen, wenn der Tilgungsanteil absolut gleich bleibt. Wer das nicht einkalkuliert, ist am Ende der Zinsbindung mit einer hohen Restschuld konfrontiert und muss zu dann unbekannten Konditionen weiterfinanzieren.
Verbraucherschützer empfehlen nach Angaben der Verbraucherzentrale: Geld und Versicherungen in der Regel eine Anfangstilgung von mindestens zwei bis drei Prozent bei aktuellen Zinsniveaus. Das erhöht die Monatsrate, senkt aber das Restschuldrisiko am Ende der Zinsbindung und verringert die Gesamtzinsbelastung deutlich.
Beispielrechnung: Monatsrate bei 300.000 € Kredit, 20 Jahre Laufzeit
Wer seine monatliche Belastung trotzdem flexibel halten will, kann auf Sondertilgungsrechte achten. Viele Kreditverträge erlauben es, jährlich einen bestimmten Prozentsatz der ursprünglichen Darlehenssumme außerplanmäßig zurückzuzahlen, ohne Vorfälligkeitsentschädigung. Dieses Recht kostet oft nichts extra, wird aber bei der Vertragsverhandlung häufig nicht explizit nachgefragt.
Eine wichtige Orientierungsgröße ist außerdem das Verhältnis zwischen Kreditrate und Nettoeinkommen. Der Artikel Kreditrate zu hoch? Das sind deine Optionen erklärt, welche Handlungsmöglichkeiten bestehen, wenn die Rate die finanzielle Situation belastet.
- ·Anfangstilgung von mindestens 2 bis 3 % anstreben
- ·Sondertilgungsrecht im Vertrag verankern lassen
- ·Restschuld am Ende der Zinsbindung realistisch durchrechnen
- ·Laufzeitvergleich zwischen 1 % und 2 % Tilgung verdeutlicht den Unterschied
04Fehler Nr. 2: Den effektiven Jahreszins ignorieren
Banken werben gerne mit dem Sollzins, also dem reinen Zinssatz auf die Darlehenssumme. Was dabei oft untergeht: Der entscheidende Vergleichswert ist der effektive Jahreszins. Er beinhaltet zusätzliche Kosten wie Bearbeitungsgebühren, Kontoführungsgebühren und den genauen Tilgungsplan und macht Angebote unterschiedlicher Anbieter überhaupt erst vergleichbar.
Ein Angebot mit einem nominell niedrigen Sollzins kann durch zusätzliche Gebühren im effektiven Jahreszins teurer sein als ein Konkurrenzangebot mit etwas höherem Sollzins. Wer diesen Unterschied nicht kennt, vergleicht Äpfel mit Birnen. Der Artikel Effektiver Jahreszins: Der ehrliche Kostenvergleich erklärt diese Unterscheidung ausführlich.
Ebenfalls häufig unterschätzt: die Nebenkosten des Kaufs, also Grunderwerbsteuer, Notar- und Grundbuchkosten sowie ggf. Maklerprovision. Diese Kosten lassen sich nicht finanzieren und müssen aus Eigenkapital bestritten werden. Wer das nicht einplant, greift an anderer Stelle in den Puffer und erhöht damit das Risiko seiner Gesamtfinanzierung.
Besonders wichtig ist: Unterschiedliche Banken berechnen den effektiven Jahreszins nach einheitlichen gesetzlichen Vorgaben, was den Vergleich grundsätzlich erleichtert. Das bedeutet aber nicht, dass alle Nebenkosten immer vollständig enthalten sind. Wer auf Nummer sicher gehen will, fragt explizit nach einem vollständigen Kostenausweis und lässt sich alle Positionen einzeln auflisten. Wer die laufenden Energiekosten seines Eigenheims senken möchte, findet auf solarsorglos.de Informationen rund um Photovoltaik und Solarenergie für Hauseigentümer.
Die BaFin: Verbraucherinformationen weist darauf hin, dass Verbraucher bei Kreditverträgen gesetzliche Informationsrechte haben und vor Vertragsschluss umfassend über alle Kosten informiert werden müssen. Wer das nutzt, ist auf der sicheren Seite.
05Fehler Nr. 3: Zinsbindung und Eigenkapital falsch einschätzen
Die Wahl der Zinsbindungsdauer gehört zu den folgenreichsten Entscheidungen bei der Baufinanzierung. Eine kurze Zinsbindung von fünf Jahren bedeutet in der Regel einen günstigeren Zinssatz, aber auch das Risiko, dass bei der Anschlussfinanzierung die Zinsen höher liegen als heute. Eine lange Zinsbindung von 15 oder 20 Jahren kostet oft einen Aufpreis, gibt aber Planungssicherheit.
Welche Variante besser passt, hängt von der persönlichen Situation, dem Restschuldniveau und der eigenen Risikotoleranz ab. Pauschal lässt sich das nicht beantworten. Die Stiftung Warentest hat in der Vergangenheit mehrfach darauf hingewiesen, dass Verbraucher diese Abwägung bewusst und informiert treffen sollten, nicht nach Bauchgefühl.
Beim Eigenkapital gilt: Je mehr Eigenkapital eingebracht wird, desto günstiger sind in der Regel die Kreditkonditionen. Banken vergeben niedrigere Zinsen, wenn der sogenannte Beleihungsauslauf, also das Verhältnis von Kreditbetrag zu Immobilienwert, sinkt. 20 bis 30 Prozent Eigenkapital gelten bei vielen Instituten als günstige Schwelle.
Beispielrechnung: Gesamtzinskosten bei 300.000 € und verschiedenen Tilgungssätzen (4 % Zins)
Dabei sollte man aber nicht alles vorhandene Eigenkapital in die Immobilie stecken. Wer keinen Notgroschen mehr hat, ist anfällig für unvorhergesehene Ausgaben, Reparaturen oder Einkommensausfälle. Der Artikel Notgroschen aufbauen: wie viel, wo, wofür erklärt, wie man diese Reserve dimensioniert. Wer plant, sein Eigenheim energetisch zu sanieren, findet bei montageteam-marx.de ergänzende Informationen rund um Bau- und Sanierungsvorhaben. Wer nach dem Kauf über eine energetische Sanierung nachdenkt, findet bei montageteam-marx.de ergänzende Informationen rund um Bau- und Sanierungsvorhaben.
Eigenkapital ist kein reiner Vorteil, wenn es auf Kosten der Liquiditätsreserve geht. Diese Abwägung muss jeder für sich selbst treffen, am besten mit einer unabhängigen Beratung, etwa über eine Verbraucherzentrale oder eine Honorarberatung.
- ·Kurze Zinsbindung: günstigerer Zins, aber Anschlussfinanzierungsrisiko
- ·Lange Zinsbindung: teurer im Zinssatz, aber planungssicher
- ·Eigenkapitalquote unter 20 % führt meist zu schlechteren Konditionen
- ·Mindestens 3 Monatsgehälter als Notgroschen auch nach Kauf erhalten
- ·Nebenerwerbskosten (Notar, Grunderwerbsteuer, Makler) immer aus Eigenkapital
06Fehler Nr. 4: Förderung und Vergleich vergessen
Viele Bauherren und Käufer lassen staatliche Fördermittel liegen, schlicht weil sie nicht wissen, dass sie existieren oder wann sie beantragt werden müssen. Die KfW bietet verschiedene Förderprogramme für energieeffizientes Bauen und Sanieren an, die Kredite zu teils vergünstigten Konditionen oder Tilgungszuschüsse umfassen. Diese Programme müssen jedoch grundsätzlich vor Beginn des Vorhabens beantragt werden.
Wer das vergisst oder zu spät handelt, hat diesen Zug verpasst. Es lohnt sich also, vor der Unterschrift unter den Kreditvertrag zu klären, welche Programme in Frage kommen. Das kann die Gesamtfinanzierungskosten spürbar beeinflussen. Auch regionale Förderprogramme der Bundesländer oder Kommunen existieren oft und werden häufig nicht systematisch kommuniziert.
Der Angebotsvergleich ist ein weiterer Punkt, an dem viele Geld liegenlassen. Wer nur ein einziges Angebot einholt, hat keinen Vergleichsmaßstab. Selbst kleine Zinsunterschiede summieren sich über eine Laufzeit von 20 Jahren auf erhebliche Beträge. Laut Finanztip lohnt sich ein systematischer Vergleich mehrerer Angebote regelmäßig.
Typische Kaufnebenkosten bei einem Immobilienkauf in Deutschland
Auch die Zinsbindung des Altvertrags sollte man im Blick haben. Wer noch eine günstige Zinsbindung laufen hat, aber bereits jetzt über einen Wechsel nachdenkt, sollte die Vorfälligkeitsentschädigung einkalkulieren. Diese Gebühr, die bei vorzeitiger Kreditablösung anfällt, kann erheblich sein und macht einen Wechsel in vielen Fällen unwirtschaftlich.
Wer plant, neben der Immobilienfinanzierung auch andere Finanzthemen zu ordnen, etwa Versicherungen zu überprüfen, findet im Artikel Versicherungen: Was du wirklich brauchst, und was nicht eine strukturierte Übersicht. Manchmal werden bei einem Hauskauf auch neue Versicherungsbedarfe ausgelöst, die sorgfältig geprüft werden sollten.
- ·KfW-Förderung muss vor Vorhabensbeginn beantragt werden
- ·Regionale Förderprogramme der Länder und Kommunen prüfen
- ·Mindestens drei Kreditangebote einholen und effektiven Jahreszins vergleichen
- ·Vorfälligkeitsentschädigung bei vorzeitiger Ablösung immer berechnen lassen
{"h3": "Praxis-Tipp: Vor dem Gespräch mit der Bank vorbereiten", "text": "Lass dir vor jedem Bankgespräch ein schriftliches Angebot mit dem effektiven Jahreszins, der genauen Tilgungsstruktur und dem Restschuldbetrag am Ende der Zinsbindung aushändigen. Frage explizit nach dem Sondertilgungsrecht und nach möglichen KfW-Förderprogrammen. Wer mindestens drei Angebote vergleicht, hat eine viel bessere Verhandlungsgrundlage als jemand, der nur mit einer einzigen Bank spricht. Bei komplexen Fällen lohnt der Gang zu einer unabhängigen Verbraucherzentrale oder einem Honorarberater."}}
07Fazit: Bauzinsen verstehen, Fehler vermeiden, klarer entscheiden
Das gestiegene Zinsniveau macht Baufinanzierungen teurer als noch vor einigen Jahren. Das ist eine nüchterne Realität, die sich durch kein Trick und keine Abkürzung wegrechnen lässt. Was aber sehr wohl möglich ist: die bekannten Fehler zu kennen und bewusst zu vermeiden. Tilgungshöhe, Zinsbindung, effektiver Jahreszins und Förderung sind die vier Hebel, an denen Verbraucher die meisten Gestaltungsmöglichkeiten haben.
Wer sich gut vorbereitet, kommt mit mehr Wissen in das Gespräch mit der Bank und kann gezielter nachfragen. Das ist kein Hexenwerk, aber es erfordert Zeit und Bereitschaft, sich mit Zahlen auseinanderzusetzen. Dieser Artikel kann den Einstieg erleichtern, ersetzt aber keine individuelle Beratung durch eine unabhängige Stelle wie die Verbraucherzentrale oder eine Honorarberatung.
Wer noch tiefer in das Thema einsteigen will, findet auf solarsorglos.de ergänzende Informationen rund um Photovoltaik und energetische Aspekte des Eigenheims, denn Energiekosten sind ein wichtiger Teil der laufenden Eigentumskosten. Die Verbraucherzentrale: Verträge und Reklamation bietet außerdem hilfreiche Informationen zu Rechten bei Kreditverträgen.
Langfristig gilt: Immobilien sind kein kurzfristiges Projekt. Wer mit einem langen Atem plant, einen ausreichenden Puffer behält und die Konditionen seines Vertrags wirklich versteht, ist besser aufgestellt als jemand, der allein auf den günstigsten Zinssatz schaut. Das Gesamtbild zählt, nicht eine einzelne Zahl.
Wer nach dem Kauf die Finanzen insgesamt ordnen möchte, findet im Artikel Finanzplan Schritt 1: So schaffst du echten Überblick einen guten Startpunkt. Und wer sich fragt, wie andere Anlageformen neben der Immobilie aufgestellt werden können, liest im Beitrag ETF, Aktie oder Tagesgeld: was passt zu dir? nach, wie verschiedene Wege nebeneinanderstehen.
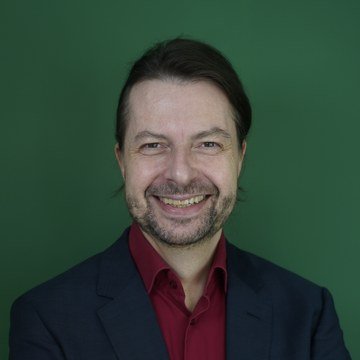
Ein persönliches Wort von Maik Marx
Ich lese viele Kommentare und Nachrichten von Menschen, die sich beim Thema Baufinanzierung schlichtweg überfordert fühlen. Das kann ich gut verstehen, denn die Zahlen sind groß, die Laufzeiten lang und die Fachbegriffe oft undurchsichtig. Was mich aber immer wieder beeindruckt: Wer sich einmal die Zeit nimmt, die Grundbegriffe zu verstehen, merkt schnell, dass es keine Raketenwissenschaft ist. Du musst kein Experte werden, aber du solltest wissen, welche Fragen du stellen kannst. Dieser Artikel soll dir genau dafür eine Grundlage geben. Wenn du am Ende weißt, was der Unterschied zwischen Soll- und Effektivzins ist, warum Tilgung so wichtig ist und was KfW-Förderung bedeutet, dann hat er seinen Zweck erfüllt. Den Rest, also die persönliche Entscheidung, die Zahlen für deinen konkreten Fall, besprich bitte mit einer unabhängigen Stelle, zum Beispiel einer Verbraucherzentrale oder einem Honorarberater. Das ist mein ehrlicher Rat, nicht als Berater, sondern als jemand, der selbst weiß, wie wichtig es ist, gut informiert in solche Gespräche zu gehen.
Bleib auf dem Laufenden: der Finanzpost-Newsletter
Einmal pro Woche die wichtigsten Finanzthemen klar erklärt, ohne Produktwerbung, ohne Affiliate-Links. Der kostenlose Finanzpost-Newsletter liefert dir Hintergrundwissen, das du wirklich nutzen kannst. Trag dich jetzt ein und verpasse keine neue Ausgabe.
Kostenlos abonnieren33 – ETF Kostenfalle: TER, Tracking Difference und versteckte Gebühren
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →