Weißt du, was du letzten Monat für Lebensmittel ausgegeben hast? Die meisten Menschen wissen es nicht. Das Haushaltsbuch ist kein Spießer-Instrument aus den 1950er-Jahren, sondern ein modernes Bewusstseinswerkzeug: Es zeigt dir schwarz auf weiß, wo dein Geld tatsächlich hingeht. In diesem Artikel findest du sieben Ansätze, die über das bloße Aufschreiben von Zahlen hinausgehen und echte Wirkung entfalten können.
Das Gespräch über Geld ist oft unangenehm. Man redet über Urlaubspläne, über Renovierungen, über neue Autos, aber selten über das, was wirklich dahintersteckt: die konkreten Zahlen im eigenen Haushalt. Dabei ist Transparenz über die eigenen Ausgaben keine Frage von Disziplin oder Charakter, sondern schlicht eine Frage des Werkzeugs. Wer das richtige Werkzeug hat, kann handeln. Wer im Dunkeln tappt, kann es nicht.
Das Haushaltsbuch ist dieses Werkzeug. Es kostet nichts, es braucht keine App-Abonnements und keine teure Software. Es braucht nur einen ehrlichen Blick auf die eigenen Gewohnheiten. Dieser Artikel geht durch sieben konkrete Hebel, angefangen beim Aufschreiben aller Ausgaben bis hin zur regelmäßigen Prüfung der Fixkosten. Jeder dieser Hebel steht für sich, zusammen ergeben sie ein System.
- Ein Haushaltsbuch schafft Bewusstsein: Wer alle Ausgaben sieht, kann bewusst entscheiden.
- Standby-Geräte und schlechte Armaturentechnik kosten im Jahr dreistellige Beträge, ohne dass man es merkt.
- Leitungswasser ist in Deutschland Trinkwasser und unterliegt strengen Kontrollen.
- Jedes Grad weniger Heizwärme senkt den Heizenergiebedarf spürbar.
- Fixkosten wie Internet, Mobilfunk oder Streaming lohnen sich mindestens einmal jährlich zu prüfen.
- 01Der erste Schritt: Alle Ausgaben aufschreiben, wirklich alle
- 02Standby ist kein Schlaf: Geräte wirklich abschalten
- 03Wasser: Was ein Strahlregler bewirken kann
- 04Leitungswasser statt Flasche: Eine Entscheidung mit vielen Ebenen
- 05Heizen mit Köpfchen: Was ein Grad wirklich ausmacht
- 06Kinder einbeziehen: Bewusstsein, das ein Leben lang wirkt
- 07Fazit: Das Haushaltsbuch gibt dir die Kontrolle zurück
01Der erste Schritt: Alle Ausgaben aufschreiben, wirklich alle
Das klingt banal, ist es aber nicht. Die meisten Menschen unterschätzen ihre monatlichen Ausgaben erheblich, weil sie nur an die großen Posten denken: Miete, Auto, Versicherungen. Was dabei regelmäßig vergessen wird, sind die kleinen, stetigen Abflüsse, der Kaffee to go morgens, die Parkgebühren, das spontane Mittagessen, das Abo, das man längst vergessen hatte. Laut Statistischem Bundesamt entfielen in den vergangenen Jahren deutlich mehr als zehn Prozent der privaten Konsumausgaben auf Kategorie „Sonstiges“, also auf Ausgaben, die im Alltag kaum bewusst wahrgenommen werden.
Genau hier setzt das Haushaltsbuch an. Es kann ein Notizbuch sein, eine Tabelle, eine kostenlose App oder ein einfaches Dokument auf dem Handy. Entscheidend ist nicht das Format, sondern die Konsequenz. Wenn du drei Wochen lang jeden Cent notierst, entsteht ein Bild deiner Finanzen, das realistischer ist als jede Schätzung. Und dieses Bild ist der Ausgangspunkt für jede bewusste Entscheidung danach.
Der Beratungsdienst Geld und Haushalt empfiehlt, Ausgaben von Beginn an nach Kategorien zu gliedern: Wohnen, Mobilität, Lebensmittel, Freizeit, Versicherungen, Sonstiges. So entstehen Muster, die im Gesamtüberblick nicht sichtbar wären. Das Haushaltsbuch ist kein Kontrollinstrument, sondern ein Bewusstseinswerkzeug.
Ausgabenstruktur privater Haushalte in Deutschland
Wer mit dem Haushaltsbuch startet, erlebt oft eine Überraschung: Nicht die großen Ausgaben sind das Problem, sondern die kleinen, die sich summieren. Der Kaffee to go für 3,50 Euro an fünf Tagen pro Woche macht im Monat gut 70 Euro, im Jahr über 800 Euro. Das ist kein Grund, sich Genüsse zu verbieten, aber es ist ein Grund, bewusst zu entscheiden, ob dieser Genuss den Preis wert ist. Wer digitale Werkzeuge und Apps rund um Budgetplanung und Finanzen besser verstehen möchte, findet auf liasmart.de Orientierung zu KI-gestützten Alltagstools, die auch im Finanzbereich eingesetzt werden.
Ein guter Einstieg ist die sogenannte 50-30-20-Aufteilung: 50 Prozent des Nettoeinkommens für Grundbedürfnisse, 30 Prozent für persönliche Ausgaben, 20 Prozent für Sparen und Schuldenabbau. Das ist kein starres Gesetz, sondern ein Orientierungsrahmen. Wer mehr über den Aufbau eines solchen Überblicks erfahren möchte, findet dazu weiterführende Gedanken im Artikel Finanzplan Schritt 1: So schaffst du echten Überblick.
- ·Alle Ausgaben täglich notieren, auch Kleinbeträge
- ·Kategorien von Anfang an festlegen
- ·Monatliche Auswertung einplanen
- ·Muster erkennen, nicht bewerten
- ·Ggf. kostenlose App oder Tabelle nutzen
02Standby ist kein Schlaf: Geräte wirklich abschalten
Viele Haushalte haben mehr Geräte im Standby als ihnen bewusst ist: Fernseher, Spielkonsole, Router, Drucker, Kaffeemaschine, Ladegeräte, Mikrowelle. Jedes dieser Geräte zieht Strom, auch wenn es scheinbar ausgeschaltet ist. Die Verbraucherzentrale weist darauf hin, dass Standby-Verbrauch in Privathaushalten einen erheblichen Teil des Stromverbrauchs ausmacht.
Der konkrete Betrag hängt von der Anzahl der Geräte, deren Alter und ihrer Bauart ab. Als grober Richtwert gilt: Ein Gerät im Standby-Modus zieht zwischen einem und fünf Watt dauerhaft. Über ein ganzes Jahr, rund um die Uhr, entstehen dabei Kosten, die leicht zweistellig bis dreistellig in Euro liegen können, je nach Haushaltsgröße und Gerätezahl. Die einfachste Gegenstrategie ist eine schaltbare Steckerleiste: ein Knopf aus, alle Geräte wirklich stromlos.
Das klingt wie ein Kleinsttipp, aber er wirkt dauerhaft. Wer einmal die Gewohnheit entwickelt hat, die Steckerleiste im Wohnzimmer beim Schlafengehen abzuschalten, hat keine zusätzliche Arbeit mehr, sondern eine automatisierte Einsparung. Der Haushaltskostencheck auf finanzpost.de zeigt weitere Hebel, wie laufende Nebenkosten strukturiert geprüft werden können.
Noch wirkungsvoller wird es, wenn du einmal im Jahr deinen Stromtarif prüfst. Der Markt für Haushaltsstrom ist wettbewerbsintensiv, und wer nie wechselt, zahlt oft mehr als nötig. Dabei muss nicht blind gewechselt werden: Ein Vergleich der Grundpreise und Verbrauchspreise verschiedener Anbieter dauert wenige Minuten und zeigt, ob der eigene Tarif noch zeitgemäß ist. Wer über größere Maßnahmen zur Energieeffizienz im eigenen Zuhause nachdenkt, zum Beispiel Photovoltaik oder Wärmepumpe, findet auf solarsorglos.de allgemeine Informationen rund um Solarenergie und Energietechnik, die diesen Gedanken weiterführen können.
Wer über größere Maßnahmen zur Energieeffizienz im eigenen Zuhause nachdenkt, zum Beispiel Photovoltaik oder Wärmepumpe, findet auf solarsorglos.de allgemeine Informationen rund um Solarenergie und Energietechnik, die diesen Gedanken weiterführen können. Das ist kein Aufruf zu einer bestimmten Entscheidung, sondern ein Hinweis auf eine weitere Informationsquelle.
- ·Schaltbare Steckerleisten für Unterhaltungselektronik nutzen
- ·Ladegeräte nach Gebrauch aus der Steckdose ziehen
- ·Ältere Geräte auf Effizienzklasse prüfen
- ·Stromtarif jährlich vergleichen
03Wasser: Was ein Strahlregler bewirken kann
Wasser ist in Deutschland vergleichsweise teuer, vor allem wenn man Warm- und Kaltwasser sowie Abwasser zusammen betrachtet. Ein normaler Wasserhahn ohne Sparaufsatz lässt je nach Wasserdruck bis zu 15 Liter pro Minute laufen. Ein sogenannter Strahlregler oder Perlator, den man für wenige Euro im Baumarkt kaufen kann, mischt Luft ins Wasser und reduziert den Durchfluss auf sechs bis acht Liter pro Minute, ohne dass der Nutzer einen Unterschied im Strahl spürt.
Die mathematische Konsequenz ist einfach: Weniger Wasserverbrauch bedeutet niedrigere Wasserkosten und, wenn das Wasser warm ist, auch niedrigere Heizkosten. Laut Verbraucherzentrale kann allein diese Maßnahme am Wasserhahn den Verbrauch spürbar senken. Die Investition von fünf bis zehn Euro hat damit eine Amortisationszeit von wenigen Wochen.
Ähnlich wirkt ein Sparduschkopf: Er reduziert den Wasserdurchfluss beim Duschen, ohne das Duscherlebnis wesentlich zu verändern. Wer täglich duscht, summiert über das Jahr eine erhebliche Menge Wasser, die direkt aus dem Warmwasserspeicher kommt und damit doppelt kostet, einmal als Wasser, einmal als Heizenergie. Kleine technische Anpassungen im Bad und an der Küche wirken als dauerhafte Hebel.
Jährliche Wasserersparnis durch Sparmaßnahmen (Beispielrechnung)
| Position | Wert | |
|---|---|---|
| Ohne Maßnahmen | 400 | |
| Mit Perlator am Hahn | 280 | |
| Mit Perlator und Sparduschkopf | 200 | |
| Zusätzlich: Leitungswasser statt Flasche | 120 |
Darüber hinaus lohnt sich ein Blick auf die Warmwassertemperatur des Boilers: Eine zu niedrig eingestellte Temperatur birgt hygienische Risiken (Legionellen), eine zu hoch eingestellte verschwendet unnötig Energie. Fachleute empfehlen in der Regel eine Warmwassertemperatur von mindestens 60 Grad Celsius im Boiler. Wer handwerkliche Maßnahmen rund um Sanitärinstallationen oder Heizung plant, findet über montageteam-marx.de Informationen zu Handwerksleistungen in diesem Bereich. Wer handwerkliche Maßnahmen rund um Sanitärinstallationen oder Heizung plant, findet über montageteam-marx.de Informationen zu Handwerksleistungen in diesem Bereich.
Das Thema Wasser zeigt beispielhaft, wie das Haushaltsbuch wirkt: Wer seine Nebenkostenabrechnung mit dem Haushaltsbuch vergleicht, sieht, ob die Wasserkosten im Laufe der Zeit sinken oder stagnieren. Der Vergleich von Jahr zu Jahr schafft die Grundlage für bewusste Entscheidungen, und genau das ist die Stärke des Systems.
- ·Strahlregler (Perlator) an Wasserhähnen nachrüsten
- ·Sparduschkopf installieren
- ·Warmwassertemperatur am Boiler prüfen
- ·Wasserkosten im Haushaltsbuch separat erfassen
04Leitungswasser statt Flasche: Eine Entscheidung mit vielen Ebenen
Mineralwasser aus Flaschen ist teuer, und zwar erheblich teurer als es im Moment des Kaufs erscheint. Eine vierköpfige Familie, die täglich Mineralwasser aus Ein-Liter-Flaschen kauft, gibt laut gängigen Verbraucherberechnungen im Jahr mehrere hundert Euro dafür aus, abzüglich Pfand aber immer noch einen dreistelligen Betrag. Dazu kommen das Schleppen der schweren Kästen, der Plastikmüll und der Logistikaufwand.
Leitungswasser in Deutschland unterliegt der Trinkwasserverordnung, die strenge Grenzwerte für Schadstoffe, Keime und Mineralstoffe vorschreibt. Das Umweltbundesamt bestätigt regelmäßig, dass Trinkwasser in Deutschland zu den am besten kontrollierten Lebensmitteln gehört, teilweise mit mehr Messungen und engeren Grenzwerten als Mineralwasser aus Flaschen. Das bedeutet nicht, dass Mineralwasser schlechter ist, aber es bedeutet, dass Leitungswasser keine minderwertige Alternative ist.
Wer den Geschmack von Leitungswasser verändern möchte, hat verschiedene Möglichkeiten: Wasserfilter, die in Krüge eingesetzt werden, oder Wassersprudler, die Kohlensäure hinzufügen. Beides kostet einmalig oder in Form von Patronen, aber deutlich weniger als ein dauerhafter Flaschenkauf. Der entscheidende Punkt ist die bewusste Entscheidung: Wer sich für Leitungswasser entscheidet, tut das nicht, weil er keine Wahl hat, sondern weil er die Zahlen kennt.
Das Haushaltsbuch macht diesen Unterschied sichtbar. Wenn du einmal drei Monate lang notierst, was du für Getränke ausgibst, zeigt sich meistens ein Posten, der deutlich größer ist als erwartet. Nicht nur Mineralwasser, sondern auch Softdrinks, Säfte, Kaffee to go, Energie-Drinks. Zusammengenommen kann dieser Posten leicht 80 bis 150 Euro monatlich ausmachen, je nach Haushaltsgröße und Gewohnheit.
Der Schritt, zumindest das Leitungswasser als Standard zu etablieren, ist einer der einfachsten im ganzen System. Er braucht keine Investition, keine Anmeldung, keine App. Er braucht nur die Information, dass es möglich ist, und das Bewusstsein dafür, was der aktuelle Weg kostet.
05Heizen mit Köpfchen: Was ein Grad wirklich ausmacht
Heizenergie ist einer der größten Kostenblöcke im privaten Haushalt. Laut Statistischem Bundesamt machen Wohnkosten einschließlich Energie einen erheblichen Anteil der privaten Konsumausgaben aus. Innerhalb der Wohnkosten ist die Heizung der größte variable Posten, also der, den man mit eigenem Verhalten am stärksten beeinflussen kann.
Die Faustregel lautet: Jedes Grad Celsius weniger Raumtemperatur spart rund sechs Prozent Heizenergie. Das ist keine Magie, sondern Physik: Weniger Temperaturdifferenz zwischen innen und außen bedeutet weniger Wärmeverlust durch Wände, Fenster und Türen. Wer nachts die Temperatur im Schlafzimmer auf 17 Grad senkt statt 21 zu halten, spart über eine Heizperiode einen spürbaren Betrag.
Thermostate spielen dabei eine zentrale Rolle. Programmierbare oder smarte Thermostate ermöglichen es, Temperaturen zeitgesteuert zu regulieren: tagsüber, wenn niemand zuhause ist, deutlich weniger heizen, abends wieder hoch, nachts wieder runter. Einfache programmierbare Thermostate kosten im Handel deutlich unter 30 Euro pro Heizkörper und amortisieren sich je nach Nutzungsverhalten innerhalb einer Heizperiode.
Heizkosteneinsparung durch Temperaturabsenkung (Beispielrechnung)
Wichtig dabei: Heizkörper sollten nicht durch Möbel oder Vorhänge verdeckt werden, denn das verringert die Wärmeabgabe und sorgt dafür, dass der Thermostat die Raumtemperatur falsch misst. Auch das regelmäßige Entlüften von Heizkörpern, erkennbar am Gluckern, ist ein kleiner Wartungsschritt mit messbarem Effekt. Mehr zu den Unterschieden bei Heizkosten nach Energieträger liefert der Artikel Heizkosten Vergleich: Gas, Heizöl oder Pellets im Check.
Wer über strukturelle Maßnahmen wie eine neue Heizungsanlage oder Dämmmaßnahmen nachdenkt, sollte die staatlichen Fördermöglichkeiten prüfen, zum Beispiel über die KfW. Das ist ein eigenes, komplexes Thema. Als ersten Schritt reicht schon das Absenken der Nachttemperatur, und genau das zeigt das Haushaltsbuch: kleine, dauerhafte Maßnahmen summieren sich.
- ·Nachtabsenkung der Heizung einrichten
- ·Thermostate programmierbar oder smart nachrüsten
- ·Heizkörper nicht verdecken
- ·Heizkörper regelmäßig entlüften
- ·Heizkosten separat im Haushaltsbuch erfassen
06Kinder einbeziehen: Bewusstsein, das ein Leben lang wirkt
Wer Kinder hat, kennt die Situation: Licht brennt in jedem Zimmer, das Wasser läuft beim Zähneputzen, die Spielkonsole steht im Standby. Das ist kein böser Wille, sondern fehlende Erfahrung. Kinder, die früh lernen, mit Ressourcen bewusst umzugehen, tragen dieses Wissen ihr ganzes Leben mit sich. Das ist keine Frage von Strenge, sondern von Erklären.
Der einfachste Weg ist, Kinder am Haushaltsbuch zu beteiligen. Nicht als Kontrollinstrument, sondern als gemeinsames Projekt: Was haben wir diesen Monat für Lebensmittel ausgegeben? Was hat der Strom gekostet? Wenn Kinder sehen, dass hinter dem Lichtschalter eine Zahl steckt, beginnen sie, anders zu denken. Das Thema Finanzbildung für Kinder wird auch von der Verbraucherzentrale als wichtiger Baustein für finanzielle Eigenverantwortung im Erwachsenenalter beschrieben.
Taschengeld ist dabei ein natürlicher Einstieg. Wer Taschengeld bekommt und selbst entscheidet, was damit passiert, lernt Priorisierung. Wer merkt, dass das Geld nach zwei Tagen weg ist, lernt Planung. Es braucht keine Finanzkurse, keinen Lehrplan, nur einen normalen Alltag mit offenem Blick auf Zahlen. Die Finanzgewohnheiten, die in der Kindheit entstehen, sind oft stabiler als alle späteren Vorsätze.
Potenzielle Fixkosten-Ersparnis durch jährlichen Anbietervergleich (Beispielrechnung)
Auch das Erklären von Zusammenhängen wirkt: Wenn das Licht brennt, obwohl niemand im Zimmer ist, kostet das Geld. Wenn Wasser läuft, obwohl niemand trinkt, kostet das Geld. Wenn man Dinge kauft, die man eine Woche später nicht mehr braucht, ist das Geld weg. Das sind keine abstrakten Wirtschaftskonzepte, sondern Alltagsbeobachtungen, die Kinder selbst machen können.
Der Artikel Über Geld reden: Warum es so schwerfällt beleuchtet, warum das Thema Geld in vielen Familien ein Tabu ist und was das langfristig kostet. Wer das ändert und offen über Einnahmen, Ausgaben und Prioritäten spricht, gibt Kindern ein Fundament, das kein Schulfach liefern kann.
- ·Kinder am Haushaltsbuch beteiligen
- ·Taschengeld als Übungsfeld nutzen
- ·Zusammenhänge zwischen Verhalten und Kosten erklären
- ·Licht, Wasser, Strom als konkrete Beispiele nehmen
Schreibe alle monatlich wiederkehrenden Ausgaben auf: Miete, Strom, Gas, Internet, Mobilfunk, Streaming-Abonnements, Versicherungen, Ratenzahlungen. Prüfe dann für jeden Posten: Ist das noch zeitgemäß? Gibt es günstigere Alternativen mit vergleichbarem Leistungsumfang? Die Verbraucherzentrale bietet dafür kostenlose Beratungsangebote an, ohne Interessenkonflikt. Ein Anruf beim eigenen Anbieter kann bereits reichen: Bestehende Kunden erhalten häufig bessere Konditionen, wenn sie aktiv nachfragen. Das ist kein Geheimwissen, sondern normale Verhandlungspraxis.
07Fazit: Das Haushaltsbuch gibt dir die Kontrolle zurück
Die sieben Punkte dieses Artikels haben eines gemeinsam: Sie beginnen alle mit Bewusstsein. Nicht mit Verzicht, nicht mit Disziplin, nicht mit Sparsamkeit im Sinne von Entbehrung. Das Haushaltsbuch zeigt dir, was wirklich passiert, und erst dann kannst du entscheiden, ob du es ändern willst. Das ist ein grundlegend anderer Ansatz als das blinde Sparen nach Plan.
Die Summe der einzelnen Maßnahmen kann erheblich sein. Standby-Kosten reduziert, Wasser gespart, Heizung optimiert, Fixkosten geprüft: Das sind keine Cent-Beträge, sondern potenziell mehrere hundert Euro im Jahr, die ohne Einkommenssteigerung mehr Spielraum schaffen. Dieser Spielraum kann in einen Notgroschen fließen, in eine Anlage oder einfach in mehr Lebensqualität.
Wer weiß, was reinkommt und was rausgeht, hat die Kontrolle zurück. Das klingt einfach, ist aber für viele Menschen eine echte Erfahrung, die sich verändert. Die Verbindung zwischen eigenem Verhalten und finanziellem Ergebnis wird greifbar. Und das ist die Basis für jede weitere finanzielle Entscheidung, ob Anlage, Versicherung, Immobilienkauf oder Ruhestandsplanung.
Wer seine Fixkosten regelmäßig prüft, zum Beispiel Versicherungen, kommt irgendwann an den Punkt, wo er merkt, dass manche Policen doppelt vorhanden oder schlicht überdimensioniert sind. Der Artikel Versicherungen: Was du wirklich brauchst, und was nicht hilft dabei, einen systematischen Überblick zu bekommen, ohne in die Falle zu tappen, einfach alles zu kündigen.
Das Haushaltsbuch ist kein Ziel, sondern ein Werkzeug. Es ist auch kein Urteil über die eigene Lebensführung. Es ist ein Spiegel, und Spiegel zeigen, was ist, nicht, was sein sollte. Was du damit anfängst, liegt bei dir. Wer mehr über das Zusammenspiel von Sparen, Anlegen und Aufbau eines finanziellen Fundaments erfahren möchte, findet auf finanzpost.de im Artikel über Sparen mit kleinem Einkommen weiterführende Überlegungen, die an diesen Punkt anknüpfen.
- ·Haushaltsbuch als dauerhaftes System etablieren
- ·Standby, Wasser, Heizung als erste konkrete Hebel angehen
- ·Fixkosten mindestens einmal im Jahr prüfen
- ·Kinder früh einbeziehen
- ·Gesparten Betrag gezielt einsetzen: Notgroschen, Anlage oder Lebensqualität
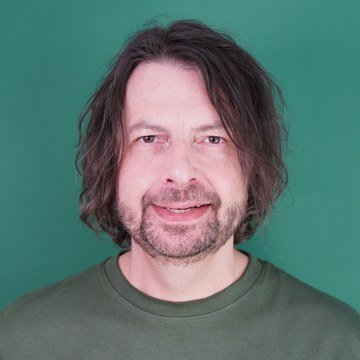
Ein persönliches Wort von Maik Marx
Ich weiß noch, wie es sich anfühlt, am Ende des Monats nicht zu wissen, wo das Geld geblieben ist. Das ist kein Versagen, das ist schlicht das Fehlen eines Werkzeugs. Das Haushaltsbuch war für mich der erste echte Schritt, nicht weil es mich diszipliniert hat, sondern weil es mir gezeigt hat, was wirklich passiert. Erst mit diesem Bild konnte ich anfangen, Entscheidungen zu treffen statt Gewohnheiten zu folgen. Die sieben Punkte in diesem Artikel sind keine Wundermittel, aber sie wirken, wenn du sie konsequent angehst. Nicht alle auf einmal, nicht perfekt, aber Schritt für Schritt. Ich freue mich, wenn dieser Artikel dir einen davon ein bisschen klarer gemacht hat.
Finanzwissen, das du wirklich nutzen kannst: der Finanzpost-Newsletter
Einmal pro Woche schicken wir dir einen Artikel, der erklärt statt verkauft. Kein Affiliate, keine Provisionen, keine Empfehlung im Auftrag Dritter. Nur Finanzwissen, das du selbst anwenden kannst. Trag dich kostenlos ein und triff deine Entscheidungen mit mehr Klarheit.
Kostenlos abonnieren30 – Die Psychologie des Investierens – Gier, Angst und wie du cool bleibst
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →