Vanguard kündigt einen Welt-ETF mit rund zehntausend Aktien an, und das Netz reagiert sofort: Umschichten, wechseln, mitmachen. Dabei lohnt es sich, einen Moment innezuhalten und zu verstehen, was hinter der Zahl steckt. Denn mehr Titel bedeuten nicht automatisch mehr Rendite. Und ein Wechsel hat immer einen Preis, der im Kleingedruckten steckt.
Neue ETFs wecken Aufmerksamkeit, besonders wenn die Produktbeschreibung nach einem Quantensprung klingt. Zehntausend Aktien in einem einzigen Fonds: Das klingt nach ultimativer Streuung, nach dem Ende aller Klumpenrisiken, nach dem perfekten Portfolio. Doch hinter jeder guten Schlagzeile steckt eine Frage, die sich lohnt zu stellen: Ändert sich damit etwas Messbares für dein Geld?
In diesem Artikel schauen wir uns an, wie Streuung in ETFs wirklich funktioniert, ab wann zusätzliche Titel keinen spürbaren Mehrwert mehr bringen, und welche Kosten bei einem Wechsel entstehen können, die du auf dem Zettel haben solltest. Es geht nicht darum, ob der neue ETF gut oder schlecht ist, sondern darum, dass du die Entscheidung mit klarem Kopf triffst statt aus dem Bauch heraus.
- Ein Welt-ETF mit 10.000 Aktien bietet breitere Streuung als klassische Produkte, doch der messbare Zusatznutzen gegenüber 3.000 bis 5.000 Titeln ist wissenschaftlich gering.
- Ab etwa 1.000 bis 2.000 Positionen deckt ein globaler ETF bereits über 95 Prozent der weltweiten Marktkapitalisierung ab.
- Beim Wechsel aus einem bestehenden ETF können Abgeltungssteuer auf realisierte Gewinne anfallen, was den rechnerischen Kostenvorteil erheblich schmälert.
- Die laufenden Kosten (TER) sind der wichtigste vergleichbare Hebel: Ein Unterschied von 0,1 Prozentpunkten summiert sich über Jahrzehnte.
- Wer einen Sparplan neu aufsetzt, hat mehr Spielraum als jemand mit einem bestehenden ETF-Depot mit aufgelaufenen Gewinnen.
- 01Was Vanguard hier ankündigt und was das bedeutet
- 02Wie Streuung wirklich funktioniert: der Grenznutzen von Titeln
- 03Die TER: der Hebel, der wirklich zählt
- 04Was ein Wechsel kostet: Abgeltungssteuer, Timing und der echte Vergleich
- 05Replikationsmethode und Fondsstruktur: was dahintersteckt
- 06Wann ein Wechsel überhaupt in Frage kommt: vier Szenarien
- 07Fazit: Streuung ist gut, Klarheit über Kosten ist besser
01Was Vanguard hier ankündigt und was das bedeutet
Vanguard gehört zu den bekanntesten ETF-Anbietern weltweit und hat die Branche durch konsequent niedrige Kosten mitgeprägt. Die Ankündigung eines Welt-ETFs mit rund zehntausend Positionen ist deshalb keine Kleinigkeit, sie zeigt, wohin die Reise bei der Produktentwicklung geht: noch breiter, noch umfassender, noch globaler.
Klassische Welt-ETFs wie jene auf den MSCI World oder den FTSE All-World enthalten je nach Variante zwischen etwa 1.500 und 4.000 Aktien. Der neue Vanguard-ETF würde also die Zahl der enthaltenen Unternehmen mindestens verdoppeln, teilweise sogar verfünffachen.
Das klingt zunächst beeindruckend. Wer sich aber die Frage stellt, was ein ETF eigentlich leisten soll, landet schnell bei einem zentralen Begriff: Marktabdeckung. Ein guter globaler ETF soll möglichst viel der weltweiten Börsenwirtschaft abbilden, und zwar gewichtet nach Marktkapitalisierung.
Marktabdeckung globaler ETFs nach Titelanzahl
Dabei ist entscheidend: Die größten Unternehmen der Welt machen den Löwenanteil der Gesamtkapitalisierung aus. Die oberen tausend Aktien nach Größe decken bereits einen sehr großen Teil des Marktwerts ab. Die restlichen neuntausend Unternehmen teilen sich einen vergleichsweise kleinen Rest. Wer mehr darüber erfahren möchte, wer hinter Finanzpost steht und wie Maik Marx über Geld und Entscheidungen denkt, findet eine persönliche Vorstellung auf maikmarx.de.
Das bedeutet nicht, dass Streuung in die Breite sinnlos ist. Aber es bedeutet, dass der Grenznutzen jeder weiteren Aktie, die dem Fonds hinzugefügt wird, mit jeder zusätzlichen Position kleiner wird. Dieser Punkt ist entscheidend für alles, was danach kommt. Wer mehr über das Grundprinzip hinter globaler Indexstreuung erfahren möchte, findet bei ETF einfach erklärt: Was steckt wirklich drin? eine solide Grundlage.
- ·Klassische MSCI-World-ETFs: ca. 1.500 Titel
- ·FTSE-All-World-ETFs: ca. 3.500 bis 4.000 Titel
- ·Neuer Vanguard-ETF: angekündigt mit ca. 10.000 Titeln
- ·Abgedeckte Marktkapitalisierung bei 1.000 Titeln: bereits über 90 Prozent
- ·Abgedeckte Marktkapitalisierung bei 3.000 Titeln: über 95 Prozent
02Wie Streuung wirklich funktioniert: der Grenznutzen von Titeln
Die Idee hinter Diversifikation ist einfach: Wenn viele verschiedene Unternehmen in einem Fonds stecken, kann das schlechte Abschneiden einzelner Konzerne durch die guten Ergebnisse anderer ausgeglichen werden. Je mehr Titel, desto kleiner das Einzeltitelrisiko, das ist statistisch richtig.
Aber dieser Effekt hat eine Grenze. In der Finanzwissenschaft spricht man vom unsystematischen Risiko, also dem Risiko, das an einzelnen Unternehmen oder Branchen hängt. Dieses Risiko lässt sich durch Streuung tatsächlich reduzieren. Das verbleibende Marktrisiko (das sogenannte systematische Risiko) lässt sich durch noch mehr Titel dagegen nicht weiter senken: Es bleibt immer bestehen, egal ob du tausend oder zehntausend Aktien im Depot hast.
Studien aus der Portfoliotheorie, etwa in der Tradition von Harry Markowitz, zeigen seit Jahrzehnten: Der größte Streuungseffekt tritt bei den ersten 20 bis 30 Titeln ein. Bei 100 bis 200 Titeln ist unsystematisches Risiko bereits weitgehend eliminiert. Bei mehreren tausend Positionen ist der Zusatzeffekt messtechnisch kaum noch relevant.
Was das für den Alltag bedeutet: Ein ETF auf den FTSE All-World mit rund 3.500 Titeln und einer guten geografischen Verteilung hat aus Streuungssicht schon sehr wenig Raum nach oben. Mehr Aktien können das Bild abrunden, aber sie verändern die Schwankungscharakteristik deines Portfolios nicht grundlegend. Den Zusammenhang zwischen geografischer Verteilung und Streuung erläutert unser Artikel über das Weltportfolio: geografische Streuung richtig gemacht sehr anschaulich. Wer digitale Tools und KI-gestützte Finanzassistenten für einen ersten Überblick nutzen möchte, kann sich bei liasmart.de umsehen, wo smarte digitale Helfer für genau solche Fragen entwickelt werden.
Das ist keine Kritik am neuen Vanguard-Produkt, sondern eine nüchterne Einordnung. Der Streuungsgewinn von 5.000 auf 10.000 Aktien ist real, aber er ist kleiner, als die reine Titelzahl vermuten lässt. Wer sich von einer großen Zahl leiten lässt, ohne die Mechanik dahinter zu verstehen, trifft Entscheidungen auf Basis von Optik statt Substanz.
03Die TER: der Hebel, der wirklich zählt
Wenn du zwei ETFs miteinander vergleichst, ist die TER (Total Expense Ratio) der ehrlichste Vergleichspunkt, den du direkt ablesen kannst. Die TER fasst die jährlichen laufenden Kosten zusammen, die dem Fondsvermögen entnommen werden. Sie wird in Prozent des investierten Kapitals angegeben und wirkt täglich im Hintergrund.
Ein Unterschied von 0,1 Prozentpunkten klingt winzig. Auf ein Portfolio von 50.000 Euro bedeutet das aber 50 Euro weniger pro Jahr, die nicht weiter für dich arbeiten. Über zwanzig oder dreißig Jahre, in denen Zinseszinseffekte wirken, wächst diese Differenz auf einen deutlich spürbaren Betrag an. Kosten sind der einzige Faktor, der mit absoluter Sicherheit die Rendite schmälert, Marktentwicklungen dagegen nicht.
Beim neuen Vanguard-ETF ist die konkrete TER zum Zeitpunkt der Ankündigung noch nicht für alle Märkte final bekannt. Das ist wichtig: Erst wenn du die genaue TER kennst und sie mit deinem aktuellen ETF vergleichst, lässt sich überhaupt eine fundierte Überlegung anstellen. Einen lohnenswerten Vergleich zur Kostenfrage stellt auch die Verbraucherzentrale: Sparen und Anlegen bereit.
Kosteneffekt TER-Unterschied über verschiedene Anlagehorizonte
Dazu kommen weitere Kostenpunkte, die in der TER nicht enthalten sind: Spread (die Differenz zwischen Kauf- und Verkaufskurs), Transaktionskosten beim Kauf oder Verkauf und mögliche Depotgebühren. Besonders der Spread ist bei kleineren, jüngeren Fonds oft größer als bei etablierten Indexfonds mit hohem Volumen.
Fondsvolumen spielt deshalb eine weitere Rolle: Ein großer, etablierter ETF wird an der Börse intensiv gehandelt, was den Spread gering hält. Ein neuer Fonds mit wenig verwalteten Vermögen kann zwar eine günstige TER haben, aber höhere Handelskosten bedeuten, dass der tatsächliche Kostenvorteil kleiner ausfällt als auf dem Papier. Lies dazu auch, wie ETFs und andere Anlageformen grundsätzlich einzuordnen sind.
- ·TER direkt vergleichen: aktueller ETF vs. neuer ETF
- ·Fondsvolumen prüfen: größere Fonds haben meist geringere Spreads
- ·Replikationsmethode beachten: physisch (direkter Kauf der Aktien) oder synthetisch (über Swaps)
- ·Handelskosten beim Kauf nicht vergessen
- ·TER allein reicht nicht: Gesamtkostenbetrachtung zählt
04Was ein Wechsel kostet: Abgeltungssteuer, Timing und der echte Vergleich
Hier liegt der Punkt, der im Hype um neue ETFs am häufigsten übersehen wird. Wer bestehende ETFs verkauft, um in einen neuen zu wechseln, realisiert dabei eventuell aufgelaufene Gewinne. Und auf diese Gewinne fällt Abgeltungssteuer an: derzeit 25 Prozent plus Solidaritätszuschlag, also insgesamt knapp 26,375 Prozent. Das ist gesetzlich geregelt und lässt sich nicht umgehen.
Wenn du deinen ETF seit Jahren besparst und der Kurs deutlich gestiegen ist, dann steckt in deinem Depot ein erheblicher unrealisierter Gewinn. Beim Verkauf wird dieser Gewinn sichtbar und besteuert. Der Sparerpauschbetrag (derzeit 1.000 Euro pro Person, 2.000 Euro für Verheiratete) reduziert den steuerpflichtigen Betrag, aber nur bis zu dieser Grenze. Alles darüber hinaus wird voll versteuert. Wie der Sparerpauschbetrag genau funktioniert, erklärt unser Artikel Sparerpauschbetrag richtig nutzen im Detail.
Ein konkretes Bild dazu: Wenn du durch einen Wechsel langfristig 0,05 Prozentpunkte TER sparst, aber beim Verkauf deines alten ETFs 26 Prozent Steuern auf aufgelaufene Gewinne zahlst, kann es rechnerisch viele Jahre dauern, bis der Kostenvorteil die Steuerbelastung aufgeholt hat. Das ist keine abstrakte Überlegung, sondern ein sehr realer Bremseffekt.
Hinzu kommt: ETFs, die du in einem steuerbegünstigten Rahmen hältst, folgen anderen Regeln. Das neu beschlossene Altersvorsorgedepot, das laut geprüftem Stand nach Bundestags- und Bundesratsbeschluss ab dem 1. Januar 2027 starten soll, könnte dabei zukünftig eine Rolle spielen. Die steuerlichen Besonderheiten von ETFs, Vorabpauschale und Verlusttöpfen sind komplex: Der Artikel ETF-Steuern erklärt gibt dir den Überblick, was du sachlich wissen solltest.
Für alles, was über das allgemeine Verständnis hinausgeht und deine persönliche steuerliche Situation betrifft, ist der Gang zur Steuerberatung oder ein Gespräch mit der Verbraucherzentrale der richtige Weg. Niemand sonst kann dir sagen, wie sich ein Wechsel konkret in deiner Steuererklärung auswirkt. Das ist keine Schwäche, sondern Stärke: eine fundierte Entscheidung statt eine impulsive.
05Replikationsmethode und Fondsstruktur: was dahintersteckt
Nicht alle ETFs funktionieren auf dieselbe Weise. Physisch replizierende ETFs kaufen tatsächlich die Aktien, die im Index enthalten sind, entweder alle oder eine repräsentative Auswahl (Sampling). Du bist als Anleger wirtschaftlich Eigentümer dieser Aktien, was bei einer Insolvenz des ETF-Anbieters eine wichtige Schutzfunktion hat, weil das Fondsvermögen als Sondervermögen gilt.
Synthetisch replizierende ETFs bilden den Index über Swaps ab: Der Fonds schließt einen Tauschvertrag mit einer Gegenpartei (oft einer Investmentbank), die die Indexrendite liefert. Das kann Vorteile bei bestimmten Märkten haben (z. B. geringere Quellensteuerbelastung), bringt aber ein Kontrahentenrisiko mit sich, das bei physischen ETFs nicht existiert.
Bei einem ETF mit zehntausend Aktien stellt sich die Frage der Replikationsmethode besonders deutlich. Den physischen Kauf von zehntausend verschiedenen Aktien aus aller Welt umzusetzen ist technisch aufwendig und kostspielig. Es ist gut möglich, dass ein solcher ETF auf Sampling-Methoden setzt oder in bestimmten Marktsegmenten synthetisch vorgeht. Schau dir die Fondsunterlagen genau an, bevor du Entscheidungen triffst.
Steuerbelastung beim ETF-Wechsel: Abgeltungssteuer auf Gewinn
Ebenfalls relevant: die Domizilierung des Fonds. ETFs, die in Irland oder Luxemburg aufgelegt sind, haben bei der Behandlung von US-Dividenden oft Vorteile gegenüber anderen Fondsdomizilen. Das ist ein technisches, aber im Langzeitvergleich relevantes Detail. Die BaFin: Verbraucherinformationen stellt dazu allgemeine Hinweise zu ETF-Strukturen bereit.
All das heißt: Die schlichte Zahl der enthaltenen Aktien sagt noch wenig über die Qualität eines ETFs aus. Fondsstruktur, Replikationsmethode, Domizil und Fondsvolumen bilden zusammen das Bild, das du brauchst, um einen Vergleich auf solider Basis anzustellen. Wer das Thema Risikostruktur und Anlegertyp grundsätzlich einordnen möchte, findet dazu mehr im Artikel Risikoprofil bestimmen.
- ·Physische Replikation: direkter Kauf der Indexaktien, Sondervermögensschutz
- ·Synthetische Replikation: über Swaps, Kontrahentenrisiko beachten
- ·Sampling: nur ein Teil der Aktien wird direkt gehalten
- ·Fondsdomizil: Irland und Luxemburg meist günstiger bei US-Dividenden
- ·Fondsvolumen: je größer, desto stabiler und handelbarer
06Wann ein Wechsel überhaupt in Frage kommt: vier Szenarien
Es ist nicht so, dass ein Wechsel grundsätzlich ausgeschlossen ist. Es kommt sehr stark auf die individuelle Situation an. Vier Szenarien lassen sich unterscheiden, in denen die Abwägung jeweils anders aussieht.
Szenario 1: Du startest gerade neu. Wer noch keinen ETF-Sparplan hat und jetzt von vorne anfängt, hat den größten Spielraum. Keine aufgelaufenen Gewinne, kein Steuereffekt beim Wechsel, kein Bestandsschutz, der überwiegt. Hier lässt sich der neue ETF nüchtern nach TER, Fondsvolumen und Replikationsmethode beurteilen, ohne Altlasten.
Szenario 2: Du hast einen laufenden Sparplan ohne große Gewinne. Wenn dein Depot noch jung ist und kaum Kursgewinne aufgebaut hat, ist der Steuereffekt bei einem Wechsel gering. Der Aufwand des Wechsels selbst (Depotübertrag, ggf. Neuanlage) ist zu bedenken, aber der rechnerische Nachteil durch Steuern auf Gewinne ist klein.
Sparerpauschbetrag: Freibetrag je Anmeldestatus
Szenario 3: Du hast ein älteres Depot mit erheblichen Buchgewinnen. Hier wird der Wechsel teuer. Die Abgeltungssteuer auf die realisierten Gewinne ist ein sofortiger, realer Kostenpunkt. Der laufende Kostenvorteil durch eine günstigere TER muss diesen Einmaleffekt erst wieder aufholen. Das kann je nach Größe des Gewinns und Höhe der TER-Differenz viele Jahre dauern. Bespreche die steuerliche Seite mit einer Steuerberatung. Wer den Schritt in die Selbstständigkeit plant und dabei auch über eigene Altersvorsorge nachdenkt, findet bei plan-genial.de Orientierung rund um Gründung und unternehmerische Planung.
Szenario 4: Du sparst langfristig auf einen bestimmten Zweck hin. Wenn du beispielsweise für die Altersvorsorge ansparst und dabei die Gesamtstruktur deines Portfolios im Blick behältst, ist ein einzelner ETF-Wechsel meist nicht das entscheidende Stellrad. Viel wichtiger ist die Frage, ob die Gesamtallokation zu deiner Lebenssituation passt. Mehr dazu findest du im Artikel über Asset Allocation: die Königsdisziplin der Vermögensaufteilung. Auch Finanztip hat zu ETF-Wechseln hilfreiche, unabhängige Einschätzungen veröffentlicht.
Schau dir vier Punkte an, bevor du handelst: erstens die TER des neuen ETFs im direkten Vergleich mit deinem aktuellen Produkt; zweitens das Fondsvolumen (je größer, desto kleiner ist in der Regel der Spread); drittens die Replikationsmethode (physisch oder synthetisch) und die Fondsdomizilierung; viertens den Steuereffekt eines Verkaufs auf bereits aufgelaufene Gewinne. Erst wenn du alle vier Punkte kennst, lässt sich eine saubere Gegenüberstellung machen. Für steuerliche Fragen ist die Steuerberatung der richtige Ansprechpartner, für allgemeine Orientierung bietet die Verbraucherzentrale unabhängige Informationen.
07Fazit: Streuung ist gut, Klarheit über Kosten ist besser
Der Vanguard-ETF mit zehntausend Aktien ist ein interessantes Produkt, das zeigt, wie die ETF-Branche sich weiterentwickelt. Aber die Entscheidung, ob ein Wechsel für dich sinnvoll ist, hängt nicht von der Titelzahl ab, sondern von TER, Steuereffekten, Fondsvolumen und deiner persönlichen Situation. Das ist keine Absage an neue Produkte, sondern eine Einladung zum ruhigen Nachdenken.
Streuung über viele Märkte und Branchen ist ein echtes Qualitätsmerkmal eines Fonds. Aber ab einem bestimmten Punkt ist der Zuwachs an Diversifikation so gering, dass er kaum messbar ist. Die Verbraucherzentrale weist in ihren Materialien regelmäßig darauf hin, dass Kosten einer der wenigen Faktoren sind, die du als Anleger direkt beeinflussen kannst, während Marktrenditen nicht steuerbar sind.
Was du konkret tun kannst: Warte, bis die endgültige TER des neuen ETFs bekannt ist. Vergleiche sie danach ehrlich mit deinem aktuellen Produkt. Rechne aus, welchen Steuereffekt ein Verkauf hätte, und ziehe dafür bei Bedarf eine Steuerberatung zurate. Und wenn du gerade neu anfängst, hast du die entspannte Ausgangsposition, verschiedene Optionen sachlich nebeneinanderzustellen.
Lass dich nicht von Zahlen beeindrucken, die groß klingen, aber wenig verändern. Zehntausend Aktien klingen nach mehr als fünftausend. Aber dein Portfolio spürt den Unterschied kaum. Was es spürt: jeden Zehntelprozentpunkt an laufenden Kosten, den du über Jahrzehnte zahlst oder nicht zahlst. Wer sich in das Thema Rebalancing und Portfoliopflege vertiefen möchte, findet dazu mehr im Artikel Rebalancing: Portfolio im Gleichgewicht halten. Außerdem lohnt sich ein Blick auf Sektorenwetten vs. breite Streuung, wenn du verstehen möchtest, wo Konzentration tatsächlich zum Problem wird.
Ein neues Finanzprodukt ist immer eine gute Gelegenheit, das eigene Portfolio zu überprüfen, nicht um sofort zu handeln, sondern um zu verstehen, wo man steht. Wer digitale Tools und KI-gestützte Finanzassistenten für einen ersten Überblick nutzen möchte, kann sich bei liasmart.de umsehen, wo smarte digitale Helfer für genau solche Fragen entwickelt werden. Das Beste an einer gut überlegten Entscheidung ist: Du triffst sie selbst.
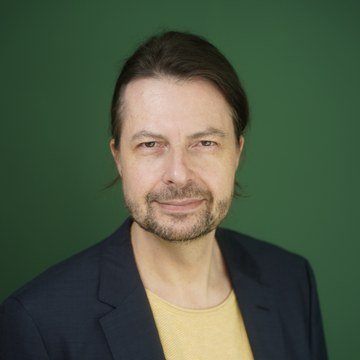
Ein persönliches Wort von Maik Marx
Ich finde es gut, dass neue ETF-Produkte Diskussionen anstoßen. Denn genau diese Momente sind es, in denen du dich mit deinem Depot auseinandersetzt, oft zum ersten Mal seit Monaten. Aber ich wünsche mir, dass diese Auseinandersetzung ruhig und informiert passiert, nicht als Reaktion auf eine große Zahl in einer Schlagzeile. Zehntausend Aktien klingen beeindruckend. Und gleichzeitig verändert diese Zahl wenig an dem, was dein Portfolio wirklich ausmacht: Kosten, Struktur, Haltedauer. Was mich bei diesem Thema immer wieder beschäftigt: Die größten Fehler beim Investieren passieren meist nicht durch Untätigkeit, sondern durch unnötige Aktivität zur falschen Zeit. Deshalb: Informier dich, vergleiche die Zahlen, wenn sie vorliegen, und triff dann deine eigene Entscheidung, ohne Druck und ohne Zeitlimit. Das ist der Weg, der zu dir und nicht zu irgendeiner Schlagzeile gehört.
Finanzpost-Newsletter: Geldthemen, die wirklich zählen
Du willst regelmäßig klare Einordnungen zu ETFs, Steuern, Vorsorge und allem, was dein Geld betrifft? Ohne Affiliate-Links, ohne Produktempfehlungen, ohne Verkaufsabsicht. Der kostenlose Finanzpost-Newsletter erklärt, was passiert, und überlässt die Entscheidung dir. Trag dich jetzt ein und verpasse keine Ausgabe.
Kostenlos abonnieren36 – Fundamentalanalyse: So erkennst du gute Unternehmen und Aktien
Mehr Erklärvideos auf unserem YouTube-Kanal @finanzpost.
Noch mehr von Maik und dem Team
finanzpost ist nicht alles: Diese Projekte gehören auch zur Familie.
 plangenialBewerbung, Karriere & AVGS-Coachingplangenial.de →
 GründungsberatungMit AVGS in die Selbständigkeitplan-genial.de →
 Montageteam MarxHandwerk, Sanierung & Montagemontageteam-marx.de →
 Solar SorglosPhotovoltaik & Speichersolarsorglos.de →
 Lia SmartKI & Smart Homeliasmart.de →
 Klangrausch EventsDJ-Vermittlung, Eventtechnik & Studioklangrausch-events.de →
 AVGS.infoRatgeber zum Aktivierungs- und Vermittlungsgutscheinavgs.info →
 cashpost.deE-Mail-Marketing verständlich erklärtcashpost.de →
 Peaky VoicesAkustische Roaming Band aus Berlinpeakyvoices.de →
 First NetworksWebdesign, Hosting & Betreuungfirstnetworks.de →
 Maik MarxWer hinter allem stehtmaikmarx.de →